
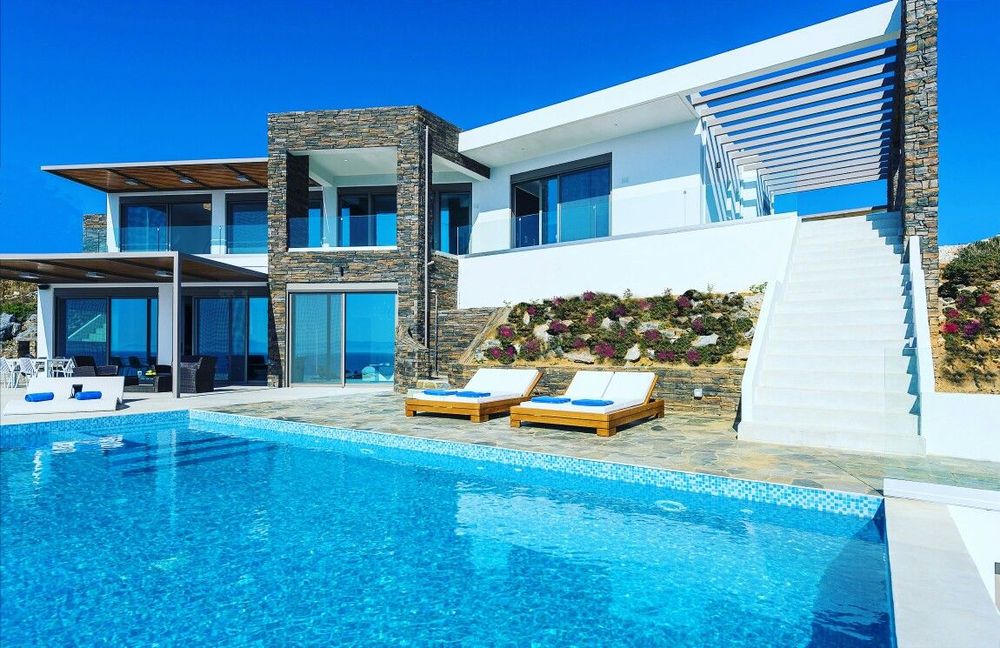
شراء العقار الذي يتم تحويله من تجاري إلى سكني
من €250,000
شراء عقار تجاري لتحويله إلى مساحة سكنية
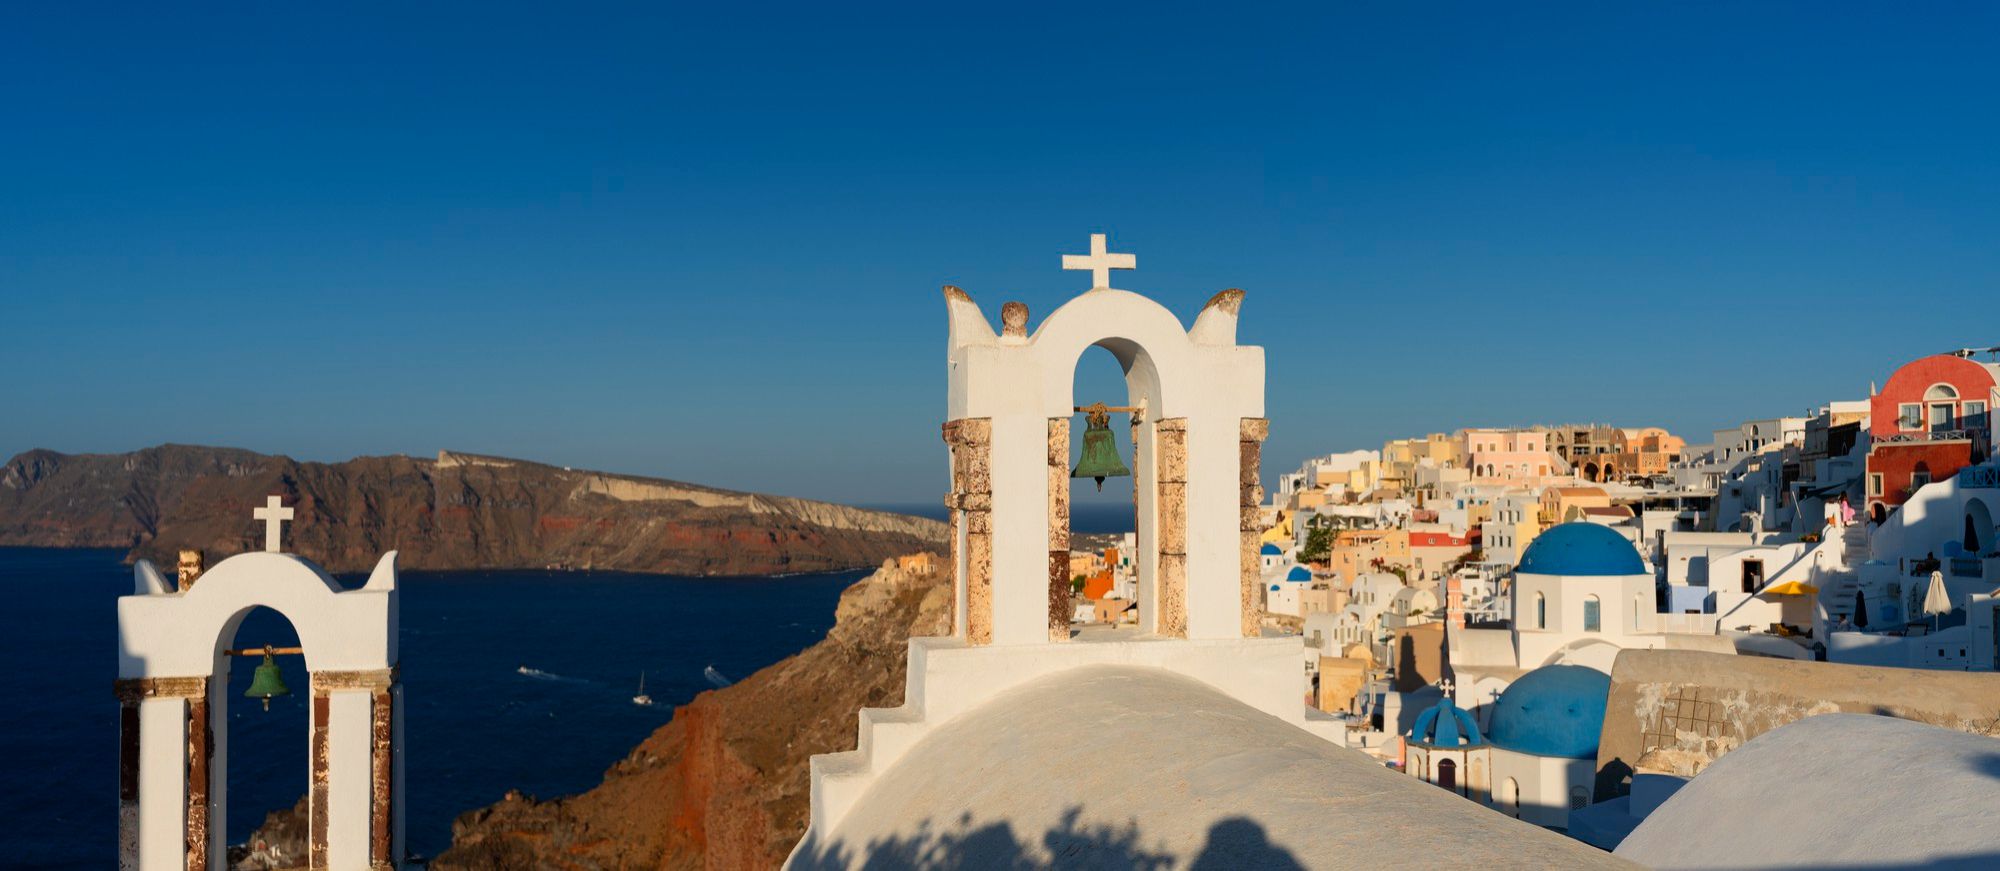

تقع اليونان في جنوب شرق أوروبا وتحتل الجزء الجنوبي من شبه جزيرة البلقان وجزر متعددة في البحر الأبيض المتوسط وتتكون من 7 إدارات لا مركزية، والتي بدورها تنقسم إلى أطراف وبلديات. يعمل برنامج التأشيرة الذهبية في جميع أنحاء البلاد. يمكن الاستثمار في العقارات التي تبلغ قيمتها 800,000 يورو أو أكثر في مناطق القطاعات الشمالية والوسطى والجنوبية من أثينا، وبلدية فاري فولا فولياغميني في أتيكا، وفي عدة بلديات في مدينة سالونيك وفي جزيرتي سانتوريني وميكونوس. وفي المناطق الأخرى، يبدأ مبلغ الاستثمار المطلوب من 400,000 يورو.
يبقى الحد الأدنى البالغ 250,000 يورو كاستثناء للعقارات التي تم شراؤها للتجديد أو التحويل إلى مساحة سكنية.
يُحسب ضريبة الدخل وفقًا لمقياس تصاعدي: 9% على الدخل السنوي حتى 10,000 يورو؛ 22% على الدخل بين 10,000 و20,000 يورو؛ 28% على الدخل بين 20,000 و30,000 يورو؛ 36% على الدخل بين 30,000 و40,000 يورو؛ والدخل الذي يتجاوز 40,000 يورو يخضع لضريبة بنسبة 44%.
ضريبة الشركات هي 22%، وضريبة القيمة المضافة 24%، وضريبة شراء العقارات هي 3.09% فقط. ضريبة الأرباح الرأسمالية هي 1%. ضريبة الاستقطاع على توزيعات الأرباح هي 5%، وعلى الفوائد 15%، وعلى الإتاوات 20%، وعلى الخدمات الفنية والإدارية والاستشارية وغيرها 20%.
تُفرض ضريبة الميراث على الأصول المنقولة وغير المنقولة الموروثة. تُحسب الضريبة وفقًا لمعدلات تصاعدية تتراوح من 1% إلى 40%، اعتمادًا على درجة القرابة والعديد من العوامل الأخرى. كما تُفرض ضريبة على الهدايا، بما في ذلك تلك المقدمة من الوالدين، وفقًا لمعدلات تصاعدية تعتمد على قيمة ونوع الأصل، وكذلك على علاقة القرابة بين الأطراف.
INFIA — تتكون هذه الضريبة من ضريبة رئيسية وضريبة إضافية، تُحسب بمعدلات محددة بناءً على مساحة العقار، مع تطبيق عدد من المعاملات التي تراعي الموقع ونوع الاستخدام وغيرها.
تُحسب ضريبة الثروة أيضًا وفقًا لمقياس تصاعدي: 9% على الدخل حتى 10,000 يورو سنويًا؛ 22% على الدخل من 10,000 إلى 20,000 يورو؛ 28% على الدخل من 20,000 إلى 30,000 يورو؛ 36% على الدخل من 30,000 إلى 40,000 يورو؛ والدخل الذي يتجاوز 40,000 يورو يُفرض عليه ضريبة بنسبة 44%.
ينص نظام Non-Dom في اليونان على ضريبة سنوية ثابتة قدرها 100,000 يورو على الدخل من جميع أنحاء العالم لمدة 15 عامًا للأفراد الذين ينقلون إقامتهم الضريبية إلى اليونان.
تُستثنى الكيانات الاعتبارية من نطاق هذا التشريع.
في ظل ظروف معينة، يمكنك الاستفادة من نظام ضريبي بديل: دفع مبلغ سنوي ثابت قدره 100,000 يورو والإعفاء الكامل من الضريبة على أي دخل أجنبي، بغض النظر عن حجمه.
يمتد هذا الوضع أيضًا إلى أقارب مقدم الطلب، بشرط أن يدفع مقدم الطلب الرئيسي ضريبة إضافية قدرها 20,000 يورو عن كل قريب.
يمكن تطبيق نظام Non-Dom لمدة أقصاها 15 عامًا، ويمكن إنهاؤه في أي وقت خلال هذه الفترة إذا فشل المتقدمون في الوفاء بالتزاماتهم أو تقدموا بطلب للتخلي عن الوضع.



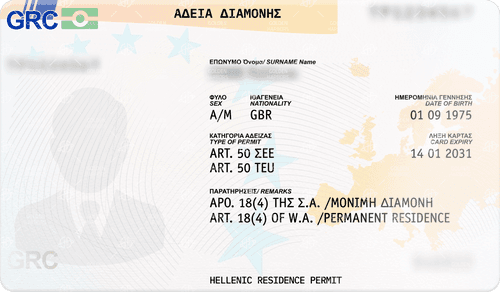
الحصول على رخصة قيادة
إثبات العنوان (عقد الإيجار + فاتورة المرافق)
بطاقة SIM محلية
تقارير الشرطة للعملاء المعتمدين
تسجيل/تأسيس الشركات (الشركات المحلية والأوفشور)
رقم التعريف الضريبي
المساعدة المصرفية (الحسابات المحلية والخارجية)
%20rotate(90)'/%3e%3c/svg%3e)
جئت إلى البرتغال لأول مرة كسائح منذ 3 سنوات. وبعد تقييم الوضع والتعرف على هذا البلد، قررت أنني أريد البقاء هنا للعيش. وبفضل جهود منظمة عالم واحد للهجرة، أصبح ذلك ممكناً.
أشكر شركة One World Migration على إتاحة الفرصة لي للانتقال إلى تركيا بمساعدتهم. لقد سعيت إلى نقل شركتي لتكون أقرب إلى شركائي الأوروبيين والموردين من الشرق الأوسط.
كان العامل الحاسم بالنسبة لي في قراري بالحصول على جنسية غرينادا هو إمكانية زيارة أوروبا بدون تأشيرة، حيث نحب أنا وزوجي أن أن نذهب إليها في رحلات العمل وفي العطلات. شكراً لمنظمة عالم واحد للهجرة!
يجب أن أشكر شركة OneWorld للهجرة وعقلية عملائها على ما قدموه لنا للحصول على جنسية غرينادا. فقد تمكنوا من إعداد جميع المستندات اللازمة في أقصر وقت ممكن ودون قلق لا داعي له ورافقونا طوال العملية بأكملها.

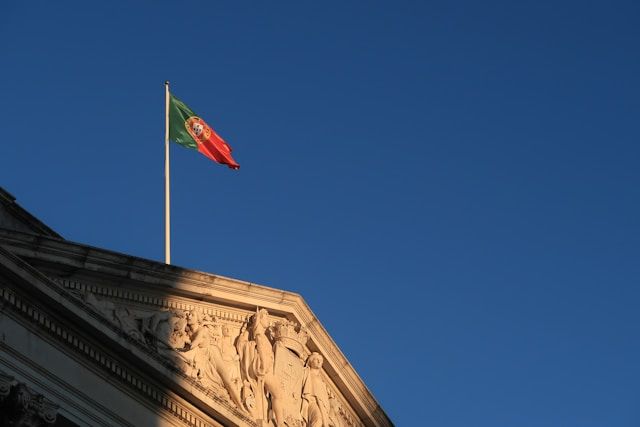
أقرت البرتغال إصلاحًا جذريًا لقانون الجنسية، مشدّدةً القواعد بشكل كبير. وتشمل التغييرات الرئيسية زيادة شروط الإقامة (حتى عشر سنوات)، واختبارات لغة وثقافة إلزامية، وقواعد أكثر صرامةً للأطفال المولودين لأبوين أجنبيين.
يقترح مشروع قانون جديد في رومانيا برنامجًا للإقامة عن طريق الاستثمار، يمنح المواطنين من خارج الاتحاد الأوروبي تصريح إقامة لمدة خمس سنوات قابلة للتجديد. ويشترط البرنامج استثمارًا لا يقل عن 400,000 يورو في السندات أو العقارات أو الصناديق الاستثمارية أو الأسهم.
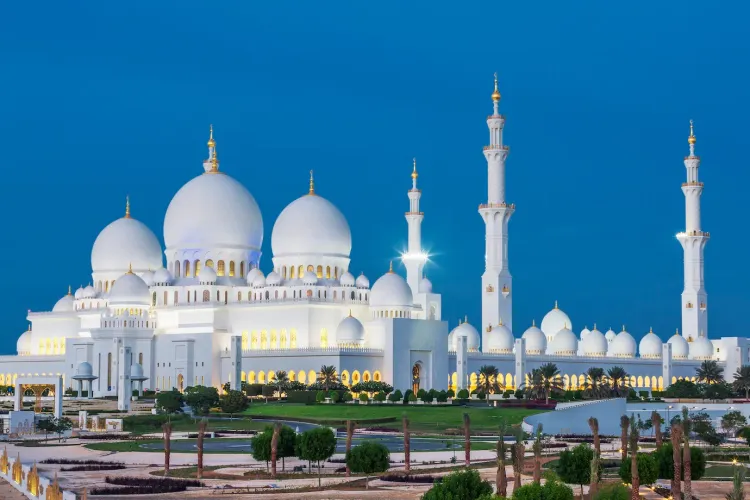
أخبار هامة حول تأشيرات الإمارات العربية المتحدة! أطلقت ICP تأشيرات جديدة لخبراء الذكاء الاصطناعي، والترفيه، والفعاليات، وسياحة السفن السياحية. قواعد مُحدثة لزيارة العائلات، والأعمال، والحالات الإنسانية.